← Guide complet de l'autoconstruction
Par Marie-Noëlle Nam · Publié le 17 septembre 2026 · 7 min de lecture
En bref. L'assurance dommages-ouvrage est obligatoire pour tout maître d'ouvrage, y compris l'autoconstructeur, et se souscrit avant l'ouverture du chantier. Mais la sanction pénale ne vise pas le particulier qui construit son propre logement. L'obligation demeure, la peine tombe — et beaucoup en concluent à tort qu'ils sont dispensés.
Vérification des sources : 8 septembre 2026. Les articles cités sont liés à leur texte sur Légifrance.
Ce qu'est la dommages-ouvrage, en une phrase
C'est une assurance de choses, pas de responsabilité : elle paie la réparation sans qu'on ait à établir qui a fauté. C'est toute la différence avec la décennale, qui est une assurance de responsabilité souscrite par le constructeur.
L'article L. 242-1 du code des assurances la définit comme une assurance garantissant, en dehors de toute recherche des responsabilités, le paiement de la totalité des travaux de réparation des dommages de la nature de ceux dont sont responsables les constructeurs au sens de l'article 1792-1 du code civil.
Les six mots qui comptent sont « en dehors de toute recherche des responsabilités ». Sans elle, un désordre ouvre une procédure : expertise, désignation d'un responsable, éventuellement un procès, et les travaux attendent. Avec elle, l'assureur préfinance et se retourne ensuite contre qui de droit.
Qui doit la souscrire
Le maître d'ouvrage — c'est-à-dire, en autoconstruction, vous. Le texte ne réserve pas l'obligation aux professionnels.
L'article L. 242-1 vise « toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire de l'ouvrage, fait réaliser des travaux de construction ». Un particulier qui construit sa maison est propriétaire de l'ouvrage. Il entre dans le champ.
Deux précisions du même texte méritent d'être retenues. La souscription doit intervenir avant l'ouverture du chantier : ce n'est pas une formalité qu'on régularise ensuite. Et l'assurance est souscrite « pour son compte ou pour celui des propriétaires successifs » — elle suit le bâtiment, pas la personne, ce qui explique pourquoi elle compte tant à la revente.
Pourquoi presque aucun autoconstructeur n'en a
Parce que la sanction pénale ne le vise pas, et que beaucoup lisent cette exception comme une dispense. C'est une lecture fausse, mais elle est répandue jusque dans des sources qui devraient être fiables.
L'article L. 243-3 du code des assurances punit le défaut d'assurance de six mois d'emprisonnement et de 75 000 € d'amende. Puis il ajoute que ces dispositions ne s'appliquent pas à la personne physique construisant un logement pour l'occuper elle-même ou pour le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint.
Il y a une seconde raison, plus prosaïque : ces contrats sont difficiles à obtenir en autoconstruction. Un assureur qui garantit un ouvrage sans pouvoir se retourner contre un constructeur assuré prend un risque qu'il ne sait pas tarifer. D'où des refus, des conditions lourdes, ou des primes élevées.
Ce qu'elle couvre, et ce qu'elle ne couvre pas
Elle couvre les désordres de nature décennale, pas les malfaçons esthétiques ni l'usure. La confusion est fréquente et déçoit ceux qui déclarent un sinistre en croyant tout couvert.
Le périmètre est celui de l'article 1792 du code civil : les dommages qui compromettent la solidité de l'ouvrage ou qui le rendent impropre à sa destination. Une fissure structurelle, une infiltration qui rend une pièce inhabitable, un plancher qui fléchit entrent dans ce cadre. Une peinture mal appliquée, un joint qui vieillit, un carrelage rayé n'y entrent pas.
Le second critère — l'impropriété à destination — est plus large qu'il n'y paraît et c'est souvent lui qui joue : un défaut qui n'ébranle pas le bâtiment mais empêche de l'habiter normalement relève de la garantie.
Ce que vous perdez en ne la souscrivant pas
Trois choses, dont deux ne se rattrapent jamais. Les énumérer vaut mieux qu'un discours sur le risque.
- Le préfinancement des réparations. Un désordre structurel se répare à vos frais, immédiatement, quel que soit le temps que prendra la recherche d'un responsable — s'il en existe un.
- La pièce que réclame l'acquéreur. À la revente dans les dix ans, son notaire demandera l'attestation. Son absence doit être mentionnée à l'acte, et elle pèse sur la négociation.
- La possibilité de revenir en arrière. Une dommages-ouvrage ne se souscrit pas après l'ouverture du chantier. C'est la seule des trois qui soit définitivement perdue.
Comment se déroule un sinistre, et pourquoi les délais comptent
La loi enferme l'assureur dans un calendrier serré, et le sanctionne s'il le dépasse. C'est la contrepartie de l'obligation de souscrire, et c'est ce qui fait la valeur pratique du contrat.
L'article L. 242-1 du code des assurances fixe trois délais, tous décomptés à partir de la réception de votre déclaration de sinistre :
- 60 jours pour que l'assureur vous notifie sa décision sur le principe même de la garantie.
- 90 jours pour qu'il présente une offre d'indemnité.
- 15 jours pour régler, une fois l'offre acceptée.
Et si ces délais ne sont pas tenus, ou si l'offre est manifestement insuffisante, le même texte vous autorise à engager les dépenses de réparation de votre côté : l'indemnité due est alors majorée de plein droit d'un intérêt égal au double du taux de l'intérêt légal.
Retenez la logique : l'assureur paie d'abord et discute ensuite. C'est exactement l'inverse de ce qui se passe sans dommages-ouvrage, où c'est vous qui payez d'abord et discutez ensuite — parfois pendant des années.
Dommages-ouvrage et décennale : ne pas confondre
L'une couvre le bâtiment, l'autre couvre une personne. Elles se complètent et ne se remplacent pas.
| Dommages-ouvrage | Responsabilité décennale | |
|---|---|---|
| Qui souscrit | Le maître d'ouvrage | Chaque constructeur |
| Ce qu'elle garantit | Le paiement des réparations | La responsabilité du constructeur |
| Recherche de responsabilité | Non, elle paie d'abord | Oui, elle suppose une responsabilité établie |
| Fondement | art. L. 242-1 c. assur. | art. L. 241-1 c. assur., art. 1792 c. civ. |
| En autoconstruction | À vous de la souscrire | Aucune pour vos propres travaux |
Cette dernière ligne est le nœud du sujet. Pour les lots que vous exécutez vous-même, il n'existe aucune assurance de responsabilité : un particulier ne souscrit pas de décennale. Le seul filet possible est la dommages-ouvrage.
Ce que vous pouvez faire, concrètement
Quatre actions, par ordre d'efficacité décroissante. Aucune ne demande de compétence juridique particulière.
- Interroger un courtier avant le dépôt du permis, pas avant l'ouverture du chantier. L'instruction d'un dossier d'autoconstruction prend du temps, et un refus vous laisse la possibilité de recomposer le projet.
- Confier davantage de lots à des professionnels assurés. C'est le levier qui change le plus la réponse d'un assureur, et accessoirement celui qui vous protège le mieux.
- Collecter les attestations de décennale de chaque intervenant, en vérifiant que les activités déclarées correspondent au lot confié.
- Documenter le chantier : photos datées des étapes structurelles, note de calcul, factures. C'est ce qui restera si tout le reste manque.
Un mot sur la première : le calendrier est le vrai sujet. Entre le dépôt du permis et l'ouverture du chantier il s'écoule plusieurs mois, et c'est la seule fenêtre pendant laquelle la question se traite. Passé l'ouverture, elle ne se pose plus — elle est tranchée par défaut, et dans le mauvais sens. Un projet d'autoconstruction bien mené traite l'assurance en même temps que l'urbanisme, pas après.
Enfin, gardez à l'esprit que ce sujet interagit avec un autre, souvent traité séparément à tort : le financement. Une banque qui instruit un dossier d'autoconstruction s'intéresse à la façon dont le risque est couvert, et l'absence de dommages-ouvrage peut peser dans son analyse. Les deux démarches gagnent à être menées ensemble — voir obtenir un prêt immobilier en autoconstruction.
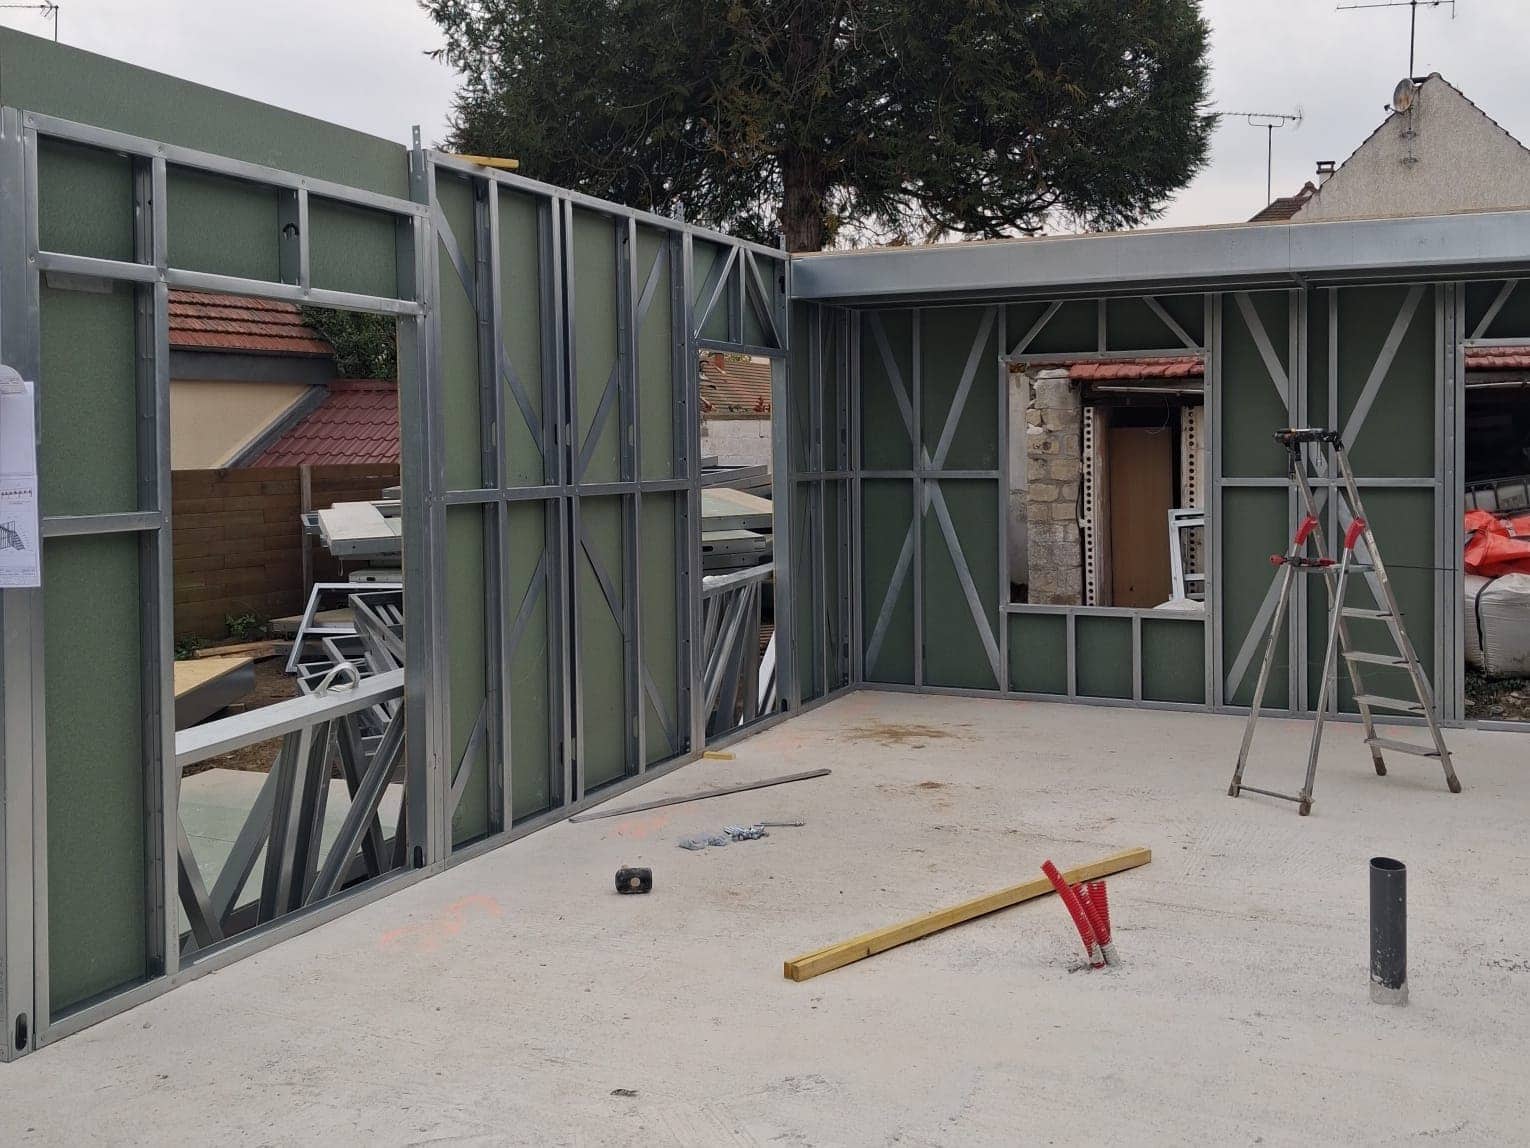
Le panorama complet des assurances et garanties qui vous engagent — dont ce que vous devenez le jour où vous vendez — est traité dans notre page assurances et garanties en autoconstruction. Le déroulé technique d'un chantier en acier léger figure dans le guide de l'autoconstruction en ossature métallique légère.
En parler avant de commander
Nous fournissons la note de calcul et l'accompagnement au montage avec nos kits en ossature métallique légère, et nous vous dirons quels lots il vaut mieux confier à un professionnel assuré — y compris quand cela réduit la part que vous nous achetez.
Poser vos questions sur votre projet — nous ne sommes ni assureur ni courtier, et nous vous renverrons vers eux quand c'est leur métier.
Un projet ossature métallique (lsf) ?
La précision de l'acier, la liberté architecturale.
Marie-Noëlle Nam· Cofondatrice de Création Bâtiment
Cofondatrice de Création Bâtiment, elle pilote la ligne éditoriale et l'accompagnement des projets, de la faisabilité à la remise des clés.
Tous ses articles